Một hóa đơn thiếu trường thông tin, một đề nghị thanh toán không khớp hợp đồng, hay một chứng từ được chuyển qua nhiều nhóm chat đều có thể làm chậm kỳ khóa sổ. AI kiểm tra chứng từ kế toán cho SME nên được dùng như một lớp hỗ trợ đọc, phân loại và phát hiện điểm cần hỏi lại, không phải người ra quyết định thanh toán.
Với đội kế toán mỏng, lợi ích thiết thực không nằm ở việc đưa toàn bộ nghiệp vụ cho mô hình. Điểm bắt đầu đúng là xác định chứng từ nào có mẫu lặp lại, trường nào phải đối chiếu theo quy tắc cố định và ai chịu trách nhiệm duyệt ngoại lệ. Bài này là một playbook thiết kế luồng kiểm tra có cổng duyệt.
Bắt đầu từ bộ chứng từ có chuẩn đầu vào
Một luồng kiểm tra hiệu quả chỉ nên nhận chứng từ có định dạng, danh mục trường và nơi lưu trữ rõ ràng; AI không thể sửa được đầu vào thiếu ngữ cảnh hoặc ảnh chụp mờ. SME nên chọn một loại chứng từ có tần suất cao, rủi ro vừa phải để thử nghiệm trước, chẳng hạn đề nghị thanh toán nhà cung cấp.
Đầu vào tối thiểu gồm tệp chứng từ, mã nhà cung cấp, mã hợp đồng hoặc đơn mua, kỳ hạch toán và người gửi. Thay vì để dữ liệu nằm rải rác trong email, Zalo và máy cá nhân, nhóm cần quy ước một thư mục hoặc biểu mẫu nhận chứng từ duy nhất. Những trường bắt buộc nên được kiểm tra bằng rule cố định; AI chỉ hỗ trợ đọc nội dung tự do hoặc tóm tắt chênh lệch.
- Phạm vi thử nghiệm: Chọn một nhóm giao dịch, không trộn mọi loại hóa đơn và đề nghị chi trong ngày đầu.
- Danh mục chuẩn: Thống nhất tên trường, trạng thái hồ sơ và lý do trả lại để người gửi biết cách bổ sung.
- Dữ liệu tối thiểu: Ẩn danh hóa họ tên, số điện thoại, số tài khoản, mức lương và điều khoản hợp đồng mật trước khi gửi dữ liệu tới mô hình bên ngoài.
Luồng kiểm tra nào nên giao cho rule và AI?
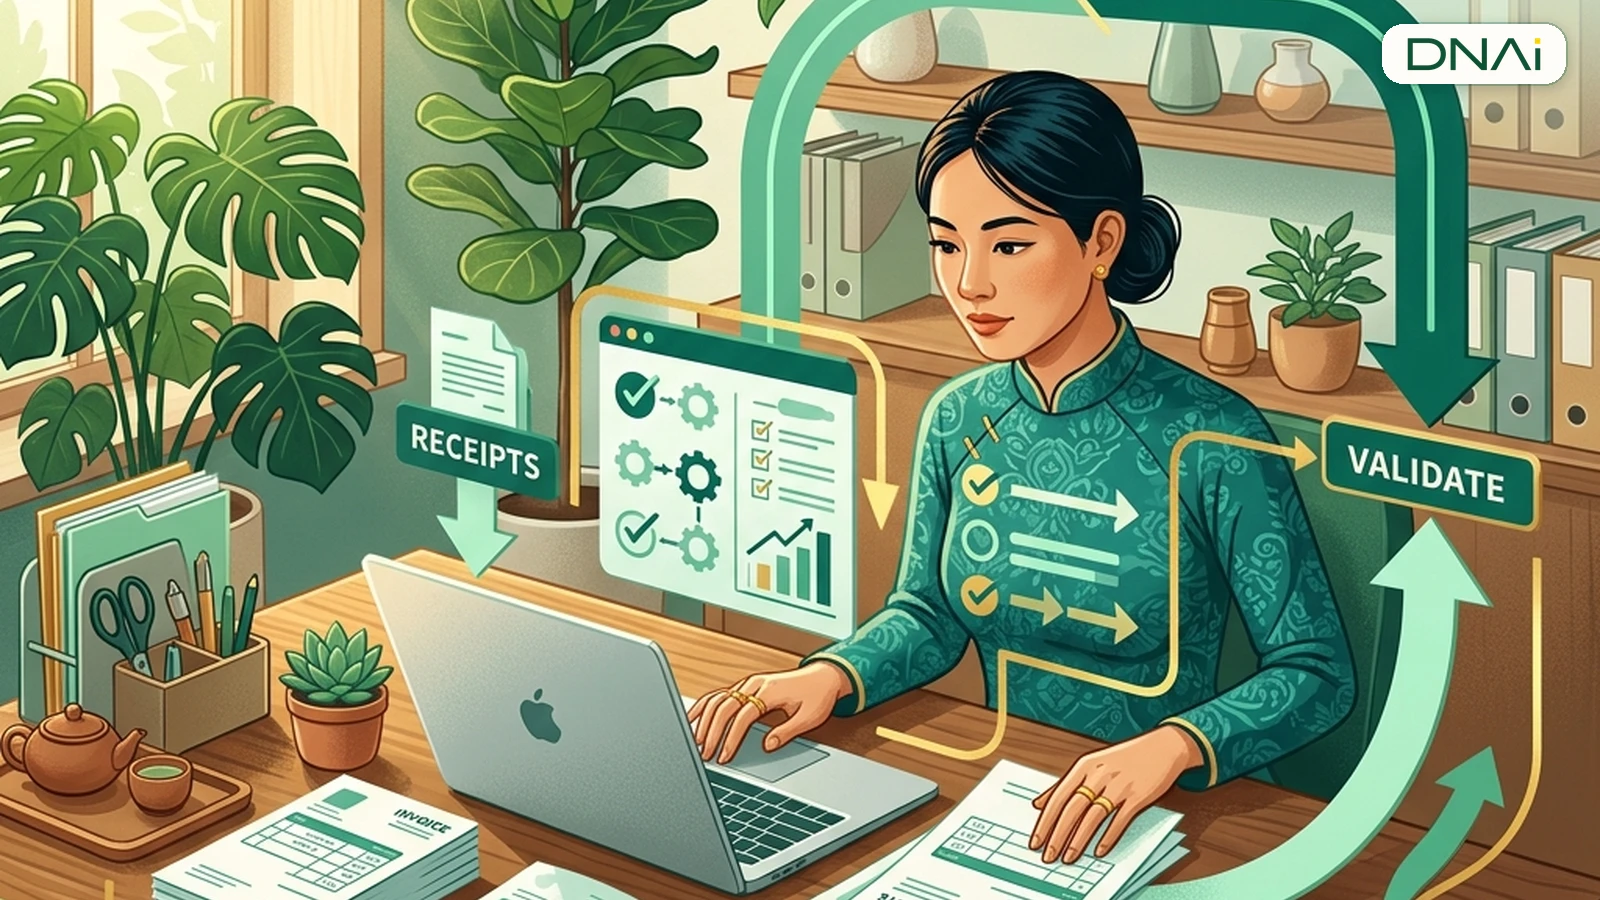
Đừng dùng AI cho phần mà một điều kiện rõ ràng có thể xác nhận chính xác. Luồng phù hợp sẽ tách việc kiểm tra bắt buộc như mã số, ngày, tổng tiền theo hệ thống khỏi việc đọc diễn giải như nhận diện thiếu bối cảnh hoặc tóm tắt lý do chênh lệch.
TIẾP NHẬN → TRÍCH XUẤT TRƯỜNG → RULE ĐỐI CHIẾU → AI TÓM TẮT NGOẠI LỆ → KẾ TOÁN DUYỆT → CẬP NHẬT TRẠNG THÁI
| Khâu kiểm tra | Cách xử lý chính | Người chịu trách nhiệm |
|---|---|---|
| Có đủ tệp và trường bắt buộc | Biểu mẫu và rule cố định | Người nộp hồ sơ |
| Đối chiếu mã, ngày, số tiền với nguồn chuẩn | Hệ thống kế toán hoặc bảng tính có công thức | Kế toán phụ trách |
| Nhóm lý do thiếu, tóm tắt điểm bất thường | AI trên dữ liệu đã giảm định danh | Kế toán rà soát |
| Duyệt thanh toán, sửa số và hạch toán | Quy trình phê duyệt nội bộ | Người có thẩm quyền |
Điểm phân chia này giúp nhóm dễ truy vết lỗi. Nếu rule báo tổng tiền không khớp, hệ thống phải hiển thị nguồn đối chiếu và không cho AI tự “sửa” con số. Nếu AI gắn cờ phần mô tả không rõ, kết quả chỉ là câu hỏi để kế toán hỏi lại người nộp.
Rào chắn quản trị: AI không được cấp quyền thay đổi số tiền, tạo bút toán, chuyển tiền, phê duyệt hoàn tiền hoặc gửi chứng từ ra ngoài phạm vi đã được phê duyệt. Mọi ngoại lệ tài chính phải có người chịu trách nhiệm xác nhận trên nguồn dữ liệu gốc.
Thiết kế ba cổng duyệt trước khi hồ sơ đi tiếp
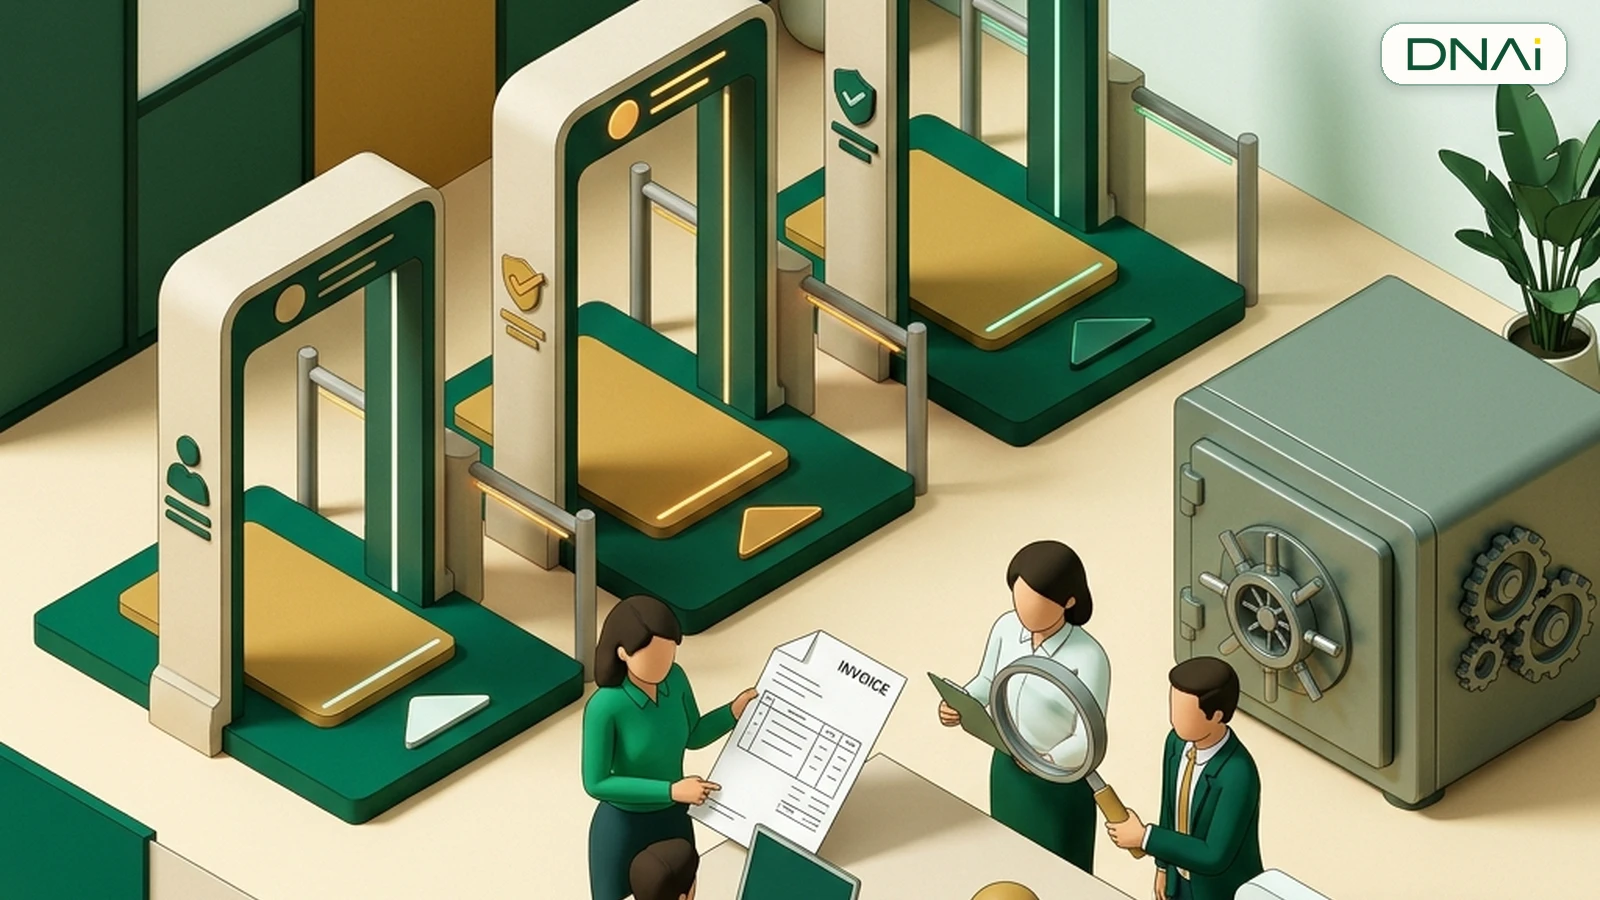
Ba cổng duyệt biến danh sách cảnh báo thành một SOP có thể bàn giao: cổng đầy đủ hồ sơ, cổng đối chiếu số liệu và cổng phê duyệt ngoại lệ. Mỗi cổng cần có đầu vào, tiêu chí đạt và chủ sở hữu rõ ràng để không đẩy trách nhiệm sang người dùng AI.
Cổng hồ sơ đầy đủ
Kế toán hoặc người nộp kiểm tra tệp đính kèm, mã tham chiếu, ngày chứng từ và người yêu cầu. Hồ sơ thiếu được trả lại cùng lý do chuẩn hóa, không đưa vào hàng chờ AI để đoán thông tin còn thiếu.
Cổng đối chiếu nguồn chuẩn
Kế toán đối chiếu số tiền, thuế, hạn thanh toán và nhà cung cấp với hợp đồng, đơn mua hoặc dữ liệu đã được phê duyệt. Phép cộng, ngưỡng và điều kiện IF/THEN thuộc về bảng tính, phần mềm kế toán hoặc rule có kiểm soát.
Cổng ngoại lệ có người phê duyệt
AI có thể gom các ghi chú tự do thành nhóm như thiếu biên bản, sai kỳ, mô tả chưa rõ hoặc cần xác nhận nhà cung cấp. Người được phân quyền đọc chứng từ gốc, quyết định chấp nhận hay trả lại, rồi ghi rõ lý do vào nhật ký.
Hãy đọc phần mô tả chứng từ đã được ẩn danh và tóm tắt theo ba mục: thông tin còn thiếu, điểm cần đối chiếu với nguồn chuẩn, và câu hỏi cần gửi lại người nộp. Không thay đổi số liệu, không đề xuất bút toán, không kết luận phê duyệt.
Mẫu câu lệnh này có giá trị khi đi kèm một biểu mẫu đầu vào nhất quán. Trước khi mở rộng, đội ngũ nên thử trên một tập hồ sơ giả lập, đối chiếu từng cảnh báo với chứng từ gốc và ghi lại loại lỗi AI thường hiểu sai.
Bài tập mô phỏng cho một SME xử lý đề nghị thanh toán
Một SME có thể thử luồng này trên các đề nghị thanh toán nội bộ trong một tuần, với mục tiêu quan sát chỗ tắc và độ rõ của biểu mẫu thay vì đặt mục tiêu tiết kiệm hay tỷ lệ chính xác cố định. Đây là cách học được từ quy trình trước khi đầu tư tích hợp sâu.
Đây là tình huống giả định để thực hành, không phải dữ liệu khách hàng của DNAI Academy.
Giả sử người nộp tải tệp và điền mã nhà cung cấp, kỳ thanh toán, lý do chi. Rule kiểm tra trường trống và so sánh tổng tiền với bảng nguồn. Khi có chênh lệch, AI chỉ tóm tắt: “Số tiền trên đề nghị khác nguồn chuẩn; cần xác nhận phiên bản hợp đồng.” Kế toán mở tài liệu gốc, quyết định trả lại hay chuyển cổng duyệt. Nhật ký lưu người xử lý, thời điểm và lý do.
- Ngày thử đầu: Đếm hồ sơ thiếu trường, không đánh giá hiệu suất con người bằng cảnh báo AI.
- Sau khi có phản hồi: Chuẩn hóa năm lý do trả lại thường gặp thành lựa chọn trên biểu mẫu.
- Khi luồng ổn định: Chỉ tích hợp với công cụ hiện có sau khi xác định rõ chủ sở hữu dữ liệu, quyền truy cập và cổng duyệt.
Cách tiếp cận này phù hợp với nguyên tắc triển khai nhỏ của AI cho vận hành: thiết kế đầu vào và nghiệm thu trước, rồi mới bàn đến automation. Khi cần đánh giá phạm vi rộng hơn, doanh nghiệp có thể dùng checklist AI cho doanh nghiệp để đặt câu hỏi về dữ liệu, trách nhiệm và rủi ro.
Đo chất lượng SOP thay vì để AI tự chấm mình
Một SOP kiểm tra chứng từ đáng tin cần được đo bằng khả năng truy vết và khả năng xử lý ngoại lệ, không phải bằng lời hứa tự động hóa toàn bộ. Nhóm nên theo dõi số hồ sơ bị trả lại vì thiếu đầu vào, loại ngoại lệ lặp lại và thời gian chờ ở mỗi cổng theo dữ liệu nội bộ của mình.
Trong giai đoạn pilot, hãy lấy mẫu các hồ sơ mà AI đã gắn cờ lẫn không gắn cờ. Kế toán rà soát trên nguồn gốc để phát hiện cảnh báo thiếu, cảnh báo sai và vấn đề do biểu mẫu. Nếu công cụ thay đổi hoặc nguồn dữ liệu đổi cấu trúc, cần kiểm thử lại thay vì giả định kết quả vẫn như cũ.
Khi đã có dữ liệu vận hành đủ rõ, nhóm có thể tham khảo framework đo lường ROI AI theo từng phòng ban để phân biệt chỉ số đầu vào, chi phí và quyết định mở rộng. Bài toán chứng từ nên được đo theo dữ liệu kiểm soát nội bộ, không suy ra một mức hiệu quả mặc định cho mọi doanh nghiệp.
- Chủ sở hữu SOP: Một người chịu trách nhiệm cập nhật tiêu chí, không để prompt thay thế quy định nội bộ.
- Nhật ký quyết định: Lưu lý do chấp nhận hoặc trả lại để nhóm cải thiện biểu mẫu và quy tắc.
- Đánh giá quyền truy cập: Rà soát ai được xem, xuất hoặc tải tệp chứng từ trước mỗi lần mở rộng phạm vi.
Khóa học AI Data Analytics có thể giúp đội ngũ làm rõ cách đặt câu hỏi và kiểm chứng dữ liệu trước khi tạo báo cáo. Với bài toán thiết kế luồng, tư vấn AI tại Đà Nẵng là điểm phù hợp để rà hiện trạng, hệ thống nguồn và vai trò phê duyệt.
Bắt đầu bằng một hồ sơ mẫu, không phải dự án khổng lồ
Bước đầu phù hợp là chọn một mẫu đề nghị thanh toán, lập danh sách trường bắt buộc và mô tả ba cổng duyệt trên một trang. Sau đó chạy thử bằng dữ liệu giả lập hoặc dữ liệu đã ẩn danh, để kế toán trực tiếp đánh giá cảnh báo nào hữu ích và cảnh báo nào cần bỏ.
Không có prompt nào thay thế được chính sách phê duyệt hay trách nhiệm của người làm tài chính. Khi quy trình đã rõ, đào tạo AI cho doanh nghiệp có thể giúp nhóm thực hành trên công việc thực tế với ranh giới dữ liệu và đầu ra đã được thống nhất. Mục tiêu là một luồng dễ kiểm chứng, dễ bàn giao và an toàn hơn, không phải một hệ thống tự hành thiếu kiểm soát.
Câu hỏi thường gặp
- AI có thể tự phê duyệt đề nghị thanh toán không?
- Không. AI có thể hỗ trợ đọc mô tả, nhóm điểm bất thường và gợi ý câu hỏi cần làm rõ, nhưng không nên tự phê duyệt thanh toán, thay đổi số tiền, tạo bút toán hoặc thực hiện giao dịch. Người có thẩm quyền phải đối chiếu nguồn gốc và quyết định theo quy định nội bộ.
- SME nên bắt đầu áp dụng AI kiểm tra chứng từ từ đâu?
- Hãy chọn một loại chứng từ lặp lại, như đề nghị thanh toán, rồi chuẩn hóa trường đầu vào, nơi lưu tệp và lý do trả lại. Thử trên dữ liệu giả lập hoặc đã ẩn danh, có kế toán đối chiếu từng cảnh báo trước khi tích hợp với hệ thống đang dùng.
- Dữ liệu chứng từ nào không nên gửi trực tiếp vào AI công khai?
- Không nên đưa dữ liệu định danh cá nhân, số tài khoản, mức lương, điều khoản hợp đồng mật hoặc thông tin nhạy cảm chưa được phê duyệt. Hãy ẩn danh hoặc giảm dữ liệu xuống phần cần thiết cho tác vụ, đồng thời rà soát điều khoản và quyền truy cập của công cụ.
- Rule đối chiếu khác gì với AI trong quy trình kế toán?
- Rule phù hợp để kiểm tra các điều kiện xác định như trường bắt buộc, mã tham chiếu, ngày và phép tính từ nguồn chuẩn. AI phù hợp để đọc nội dung tự do, gom nhóm lý do thiếu hoặc tóm tắt chênh lệch. Cả hai đều cần cổng duyệt của kế toán khi có ngoại lệ.
Chia sẻ bài viết


